
Een verbouwing kan volledig met spaargeld worden betaald, maar ook worden meegefinancierd in de hypotheek. In de praktijk ligt de beste oplossing vaak ergens daartussenin. Door een bouwdepot en eigen geld te combineren, hoef je niet ieder beschikbaar bedrag te lenen en blijft de verbouwing toch financieel uitvoerbaar.
Dat klinkt eenvoudig: je betaalt een deel zelf en declareert de rest bij de geldverstrekker. Toch vraagt deze keuze meer voorbereiding. Hoeveel spaargeld kun je verantwoord inzetten? Welke kosten mogen uit het bouwdepot worden betaald? In welke volgorde worden eigen middelen en depotgeld gebruikt? En wat gebeurt er wanneer de verbouwing duurder uitvalt?
Een goede verdeling gaat daarom niet alleen over het laagste leenbedrag. Het doel is een financieringsopzet die betaalbaar blijft én voldoende ruimte laat voor onverwachte uitgaven.
Wat betekent een bouwdepot en eigen geld combineren?
Bij een bouwdepot wordt een deel van de hypotheek op een aparte rekening gezet. Het geld wordt niet vrij naar je betaalrekening overgemaakt. Je gebruikt het voor goedgekeurde verbouwingskosten door facturen en betaalbewijzen bij de geldverstrekker in te dienen.
Wanneer je eigen geld gebruikt, betaal je een deel van de verbouwing met spaargeld, een schenking of andere middelen die niet uit de hypotheek komen.
Een combinatie kan er bijvoorbeeld zo uitzien:
- de totale verbouwing kost €70.000;
- €50.000 wordt opgenomen in het bouwdepot;
- €20.000 wordt met eigen geld betaald.
De verbouwingsspecificatie moet in zo’n situatie wel het volledige project laten zien. Alleen vermelden welk bedrag je wilt lenen is meestal niet voldoende. De geldverstrekker wil kunnen beoordelen welke werkzaamheden worden uitgevoerd, wat de totale kosten zijn en welk deel uit eigen middelen komt.
Meer uitleg over het aanvragen en gebruiken van het depot vind je op Bouwdepot aanvragen.
Waarom wordt een verbouwing niet altijd volledig gefinancierd?
De kosten van een verbouwing zijn niet automatisch gelijk aan de waardestijging van de woning.
Een verbouwing van €60.000 kan de marktwaarde bijvoorbeeld met €40.000 verhogen. Het verschil ontstaat onder meer doordat persoonlijke smaak, luxe materialen en arbeidskosten niet altijd volledig terugkomen in de verkoopwaarde.
De maximale hypotheek wordt bovendien niet alleen bepaald door de verbouwingskosten. Ook het inkomen, bestaande financiële verplichtingen, de getaxeerde woningwaarde na verbouwing en de voorwaarden van de geldverstrekker spelen een rol.
Bij een aanvullende lening met NHG mag de totale lening in beginsel niet hoger zijn dan 100% van de woningwaarde na verbouwing. Voor toegestane energiebesparende maatregelen kan onder voorwaarden tot 106% van de woningwaarde worden gefinancierd. (NHG)
Daardoor kan een deel van de verbouwing buiten de maximale financieringsruimte vallen. Dat bedrag moet dan met eigen middelen worden betaald, uit het plan worden verwijderd of op een andere manier worden gefinancierd.
Wanneer is eigen geld gebruiken verstandig?
Eigen geld inzetten kan financieel aantrekkelijk zijn, maar is niet in iedere situatie de beste keuze. De belangrijkste afweging is hoeveel financiële ruimte er na de verbouwing overblijft.
Je wilt het leenbedrag en de maandlasten beperken
Hoe minder je leent, hoe lager de maandelijkse rente- en aflossingslasten doorgaans zijn. Een eigen bijdrage kan daardoor op lange termijn meer opleveren dan het bedrag op een spaarrekening laten staan.
Dat betekent niet dat al het beschikbare spaargeld moet worden ingezet. De besparing op hypotheeklasten moet worden afgewogen tegen het verlies aan directe financiële flexibiliteit.
Geld dat eenmaal in de verbouwing is gestoken, zit in de woning. Je kunt het niet zonder nieuwe lening of verkoop weer vrij gebruiken.
De verbouwing bevat kosten die niet uit het bouwdepot mogen
Een bouwdepot is bedoeld voor werkzaamheden en materialen die binnen het geaccepteerde verbouwingsplan passen. Losse inrichting, tijdelijk verblijf, gereedschap en eigen arbeidsuren worden vaak niet uit het depot vergoed.
Ook bij producten die op het eerste gezicht bij de woning horen, kunnen de voorwaarden verschillen. Een vaste vloer wordt mogelijk wel geaccepteerd, terwijl een los vloerkleed dat niet wordt.
Eigen geld is daarom vaak nodig voor:
- losse meubels en woonaccessoires;
- tijdelijke huisvesting of opslag;
- gereedschap;
- niet-goedgekeurde wijzigingen;
- kosten die buiten de verbouwingsspecificatie vallen;
- een deel van de verbouwing dat niet kan worden meegefinancierd.
Maak deze kosten vooraf zichtbaar. Anders lijkt het alsof de verbouwing volledig met het bouwdepot kan worden betaald, terwijl tijdens de uitvoering alsnog een beroep op het spaargeld nodig is.
Je hebt na de verbouwing nog voldoende reserve
Eigen geld gebruiken is vooral verantwoord wanneer er na betaling een passende buffer overblijft.
Die buffer is niet alleen bedoeld voor tegenvallers binnen de verbouwing. Ook buiten het project kunnen noodzakelijke uitgaven ontstaan. Denk aan een defecte cv-installatie, onderhoud aan de auto, vervanging van huishoudelijke apparaten of tijdelijk inkomensverlies.
Houd daarnaast rekening met kosten die vaak pas aan het einde van de verbouwing zichtbaar worden:
- laatste meerwerkfacturen;
- herstel van beschadigingen;
- schoonmaak;
- raambekleding;
- verhuizing;
- tuinherstel;
- dubbele woonlasten bij vertraging.
Een begroting die alleen werkt wanneer iedere euro spaargeld wordt uitgegeven, is financieel kwetsbaar.
Wanneer kun je beter meer via het bouwdepot financieren?
Een grotere financiering kan verstandiger zijn wanneer het gebruik van eigen geld te veel onzekerheid veroorzaakt.
Je buffer wordt anders te klein
Het kan aantrekkelijk lijken om een kleiner bouwdepot aan te vragen en daarmee de maandlasten te verlagen. Maar wanneer hierdoor vrijwel geen spaargeld overblijft, kan één tegenvaller direct tot een nieuw financieringsprobleem leiden.
Een extra lening vooraf kan dan veiliger zijn dan tijdens de verbouwing op zoek moeten naar geld. Of die financiering mogelijk en verantwoord is, moet uiteraard worden beoordeeld op basis van het inkomen, de woningwaarde en de totale maandlasten.
De omvang van de verbouwing is nog onzeker
Bij oudere woningen kunnen verborgen gebreken pas zichtbaar worden nadat vloeren, wanden of plafonds zijn geopend.
Denk aan:
- houtrot;
- verouderde elektriciteit;
- lekkages;
- een zwakke vloerconstructie;
- beschadigde leidingen;
- asbestverdacht materiaal.
Wanneer het project veel technische onzekerheid bevat, is het verstandig om niet al het spaargeld direct in de vaste begroting op te nemen. Een deel van de eigen middelen kan beter beschikbaar blijven voor kosten waarvan de omvang nog niet vaststaat.
Je verwacht andere grote uitgaven
Misschien staat er kort na de verbouwing een verhuizing, gezinsuitbreiding, periode van ondernemerschap of aankoop van een auto gepland. In dat geval kan liquiditeit belangrijker zijn dan het direct verlagen van de hypotheek.
De financieel goedkoopste oplossing is niet automatisch de oplossing die het beste bij je persoonlijke situatie past.
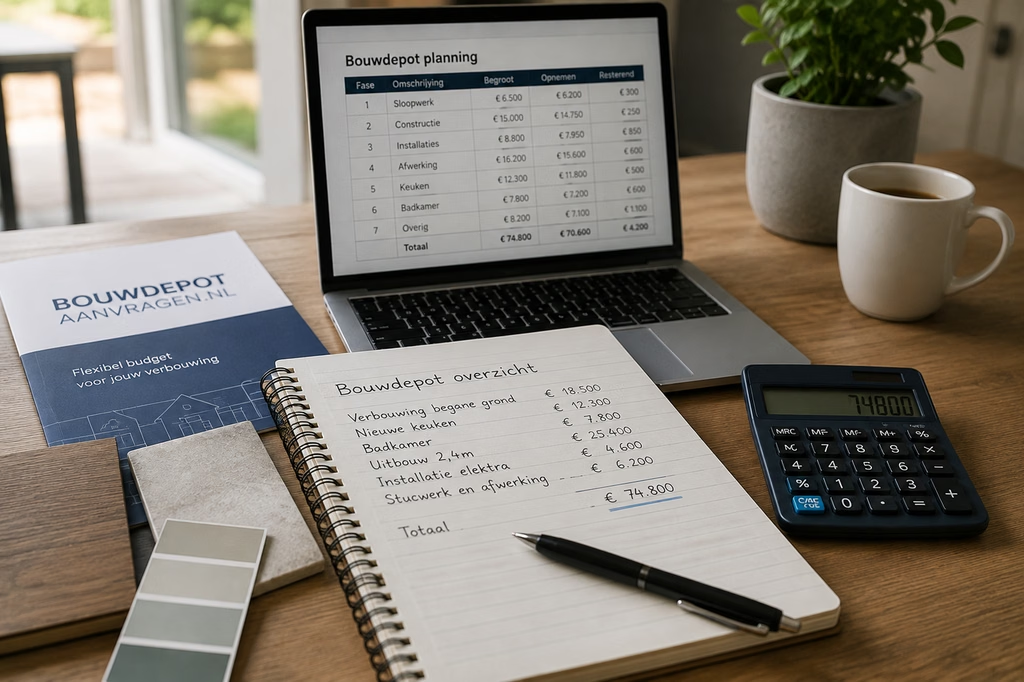
alt tekst: Overzicht van bouwdepot en eigen geld voor een geplande verbouwing
Welke kosten betaal je uit het bouwdepot en welke met eigen geld?
Een praktische verdeling begint niet bij de vraag welk percentage je zelf wilt betalen. Begin bij de afzonderlijke kostenposten.
Gebruik het bouwdepot bij voorkeur voor goedgekeurde, goed aantoonbare werkzaamheden die duurzaam onderdeel van de woning worden. Denk aan:
- een uitbouw;
- een nieuwe badkamer;
- vaste keukenonderdelen;
- isolatie;
- kozijnen;
- dakwerk;
- leidingwerk;
- constructieve aanpassingen;
- stuc- en schilderwerk.
Eigen geld kan vervolgens worden gereserveerd voor kosten die niet declarabel zijn of waarvoor flexibiliteit nodig is.
Deze aanpak heeft een belangrijk voordeel: je voorkomt dat het depot wordt gebruikt voor eenvoudige, vroeg betaalde kosten, terwijl later een grote goedgekeurde factuur niet meer volledig kan worden voldaan.
Controleer altijd vooraf de voorwaarden van je eigen geldverstrekker. Wat de ene bank accepteert, kan bij een andere bank anders worden beoordeeld.
Let op de verplichte volgorde van eigen geld en depotgeld
Wanneer een deel van de verbouwingskosten uit eigen middelen wordt betaald, kun je niet altijd zelf bepalen wanneer je welk geld gebruikt.
In de NHG Voorwaarden en Normen staat dat wanneer de consument een deel van de kosten uit eigen middelen betaalt, deze eigen middelen eerst moeten worden gebruikt. Pas daarna mogen kosten uit het bouwdepot worden betaald. (NHG)
Dat kan bijvoorbeeld betekenen dat bij een verbouwing van €70.000 met €20.000 eigen inleg eerst moet worden aangetoond dat die €20.000 daadwerkelijk aan het project is besteed.
De precieze uitvoering verschilt per geldverstrekker. De bank kan onder meer vragen om:
- facturen;
- bankafschriften;
- betaalbewijzen;
- kassabonnen;
- een bijgewerkte verbouwingsspecificatie;
- bewijs dat de eigen middelen beschikbaar zijn.
Ga daarom niet uit van een eigen gekozen betaalvolgorde. Vraag vóór de eerste betaling schriftelijk hoe de eigen inleg moet worden aangetoond en vanaf welk moment declaraties uit het bouwdepot kunnen worden ingediend.
Kun je een zelf betaalde factuur later declareren?
Bij sommige geldverstrekkers kun je een factuur eerst zelf betalen en het geaccepteerde bedrag daarna uit het bouwdepot laten terugstorten. Bij andere situaties wordt de factuur rechtstreeks aan de leverancier betaald.
Dat betekent niet dat iedere voorgeschoten factuur automatisch wordt vergoed.
De kosten moeten onder andere:
- binnen het goedgekeurde verbouwingsplan vallen;
- aan de declaratievoorwaarden voldoen;
- voldoende zijn gespecificeerd;
- aantoonbaar zijn betaald;
- binnen de looptijd van het depot worden ingediend.
Bewaar daarom alle facturen, bonnen en betaalbewijzen. De Belastingdienst verlangt eveneens dat je kunt aantonen dat een geleend bedrag daadwerkelijk voor onderhoud of verbetering van de eigen woning is gebruikt. (Belastingdienst)
Betaal grote facturen niet vooruit zonder te controleren of de geldverstrekker de kosten accepteert. Anders loop je het risico dat de uitgave uiteindelijk volledig voor eigen rekening blijft.
Heeft de keuze gevolgen voor de belasting?
De verbouwingskosten zelf zijn niet aftrekbaar wanneer je ze met eigen geld betaalt. De Belastingdienst maakt daarbij duidelijk onderscheid tussen de uitgave aan de verbouwing en de kosten van een lening. (Belastingdienst)
Bij een lening voor de eigen woning kunnen de rente en bepaalde financieringskosten onder voorwaarden wel aftrekbaar zijn.
Voor een verbouwingsdepot geldt een specifieke fiscale regeling. De rente over de lening kan gedurende maximaal twee jaar aftrekbaar zijn zolang het depot voor de verbouwing wordt gebruikt. Na de eerste zes maanden wordt de ontvangen depotrente bij de berekening betrokken. (Belastingdienst)
Dat fiscale voordeel is geen reden om automatisch meer te lenen. Renteaftrek vergoedt slechts een deel van de betaalde rente. Je blijft rente en aflossing betalen over het geleende bedrag.
Laat bij twijfel over de eigenwoningschuld, een eerdere woning met overwaarde of een complexe financieringsconstructie de fiscale gevolgen afzonderlijk beoordelen.
Praktijkvoorbeeld: een verbouwing van €80.000
Een stel koopt een woning die na verbouwing volgens de taxatie €450.000 waard wordt. De aankoop en bestaande financiering laten ruimte voor een bouwdepot van €60.000.
De totale verbouwingsbegroting bedraagt €80.000. Er is dus €20.000 eigen geld nodig.
De eerste gedachte is om precies €20.000 spaargeld te gebruiken. Uit een volledige kostenanalyse blijkt echter dat daarnaast nog €8.000 nodig is voor losse inrichting, verhuizing en tijdelijke opslag. Deze uitgaven kunnen niet allemaal uit het bouwdepot worden betaald.
Ook wil het stel na de verbouwing minimaal €15.000 achter de hand houden.
De werkelijke benodigde spaarpositie vóór de verbouwing is daardoor niet €20.000, maar minimaal:
- €20.000 verplichte eigen bijdrage;
- €8.000 kosten buiten het depot;
- €15.000 gewenste buffer.
In totaal is dus €43.000 aan eigen middelen nodig om het oorspronkelijke plan zonder te grote financiële druk uit te voeren.
Heeft het stel maar €32.000 beschikbaar, dan is het verstandiger om de verbouwing aan te passen dan de volledige buffer op te gebruiken. Een maatwerkkast, luxe tegelkeuze of deel van de tuin kan bijvoorbeeld later worden uitgevoerd.
Veelgemaakte fouten bij het combineren van eigen geld en een bouwdepot
Alleen kijken naar wat maximaal geleend kan worden
Het maximaal mogelijke bedrag zegt niet automatisch wat financieel verstandig is. Kijk ook naar de maandlasten na de verbouwing en andere toekomstige uitgaven.
Alle spaargeld als eigen inleg rekenen
Hierdoor blijft geen ruimte over voor kosten buiten het depot en onverwachte uitgaven. Maak vooraf onderscheid tussen eigen inleg, bijkomende kosten en noodbuffer.
Kosten buiten het depot vergeten
Een keuken kan misschien gedeeltelijk uit het depot worden betaald, maar losse apparatuur, meubels en tijdelijke voorzieningen mogelijk niet. Controleer iedere begrotingspost afzonderlijk.
De betalingsvolgorde niet afspreken
Bij een verplichte eigen inleg kan de geldverstrekker eisen dat eerst de eigen middelen worden gebruikt. Wanneer dit pas na de eerste declaratie wordt ontdekt, kan de planning vertraging oplopen.
Geen administratie bijhouden
Zonder facturen, bonnen en betaalbewijzen is moeilijk aan te tonen welke kosten uit eigen geld zijn betaald en welke uit het depot moeten worden vergoed.
Eigen geld gebruiken voor vroeg meerwerk
Wie direct alle spaargeld gebruikt voor extra wensen, heeft later mogelijk onvoldoende ruimte voor noodzakelijke technische tegenvallers.
Zo bepaal je een verantwoorde verdeling
Maak eerst één complete begroting van de verbouwing. Splits deze daarna op in vier categorieën:
- kosten die uit het bouwdepot mogen worden betaald;
- verplichte eigen inleg;
- uitgaven die niet uit het depot kunnen;
- financiële reserve voor onzekerheden.
Bereken vervolgens drie scenario’s:
- minimale verbouwing;
- gewenste verbouwing;
- verbouwing met tegenvallers.
Kijk bij ieder scenario hoeveel spaargeld overblijft, hoe hoog de maandlasten worden en welke werkzaamheden eventueel kunnen worden uitgesteld.
Bespreek de uitkomst met de hypotheekadviseur voordat de aanvraag definitief wordt gemaakt. Leg daarnaast bij de geldverstrekker vast hoe de eigen inleg moet worden aangetoond en welke declaratievolgorde geldt.
Hulp nodig bij de financieringsopzet? Bekijk dan Bouwdepot aanvragen en laat de verbouwingsspecificatie vooraf controleren.
Conclusie: een bouwdepot en eigen geld combineren vraagt om balans
Een bouwdepot en eigen geld combineren is vooral verstandig wanneer je daarmee de lening beperkt zonder je financiële zekerheid op te geven.
Gebruik eigen middelen bij voorkeur voor het deel dat niet kan worden meegefinancierd, voor kosten buiten het depot en voor uitgaven waarbij flexibiliteit belangrijk is. Houd daarnaast altijd voldoende geld beschikbaar voor onverwachte, noodzakelijke kosten.
Financier niet automatisch het maximale bedrag, maar gebruik ook niet al het beschikbare spaargeld om de hypotheek zo klein mogelijk te houden. De beste verdeling is de combinatie waarbij de verbouwing kan worden afgerond, de maandlasten betaalbaar blijven en je na afloop nog financiële ruimte hebt.
Controleer vóór de start welke kosten uit het depot mogen worden betaald, welke eigen inleg verplicht is en in welke volgorde het geld moet worden gebruikt. Daarmee voorkom je dat een op papier sluitende begroting tijdens de uitvoering alsnog voor betalingsproblemen zorgt.
Veelgestelde vragen
Moet ik bij een bouwdepot altijd eigen geld gebruiken?
Nee. Of eigen geld nodig is, hangt af van de verbouwingskosten, de maximale hypotheek, de woningwaarde na verbouwing en de persoonlijke financiële situatie.
Kan ik zelf bepalen welke facturen ik met eigen geld betaal?
Niet altijd. Bij een financiering met NHG moet een afgesproken eigen bijdrage eerst worden gebruikt. Ook andere geldverstrekkers kunnen een vaste volgorde of aanvullende voorwaarden hanteren.
Is het voordeliger om spaargeld of een bouwdepot te gebruiken?
Dat hangt af van de hypotheekrente, de spaarrente, fiscale gevolgen, gewenste buffer en maandlasten. De laagste totale kosten zijn niet altijd hetzelfde als de veiligste financiële keuze.
Mag ik mijn eigen arbeidsuren uit het bouwdepot declareren?
Eigen arbeidsuren worden doorgaans niet vergoed. Aantoonbare materiaalkosten kunnen mogelijk wel worden geaccepteerd wanneer ze binnen het goedgekeurde verbouwingsplan vallen.
Wat gebeurt er met geld dat in het bouwdepot overblijft?
Een resterend bedrag wordt doorgaans gebruikt om de hypotheekschuld te verlagen. De exacte afhandeling en eventuele voorwaarden verschillen per geldverstrekker.
Kan ik later alsnog meer eigen geld toevoegen?
Je kunt aanvullende verbouwingskosten met eigen geld betalen, maar dat betekent niet automatisch dat het verbouwingsplan of de depotindeling zonder toestemming kan worden aangepast. Bespreek wijzigingen vooraf met de geldverstrekker.


